자동차리스 만기가 가까워지면 대부분 반납과 인수 중 어떤 방법이 유리한지 고민하게 됩니다.
특히 보증금이 설정된 운용리스라면 단순히 차량을 반납하고 보증금을 돌려받는 것보다,
현재 차량의 중고차 시세와 만기 인수가격을 비교해 보는 과정이 중요합니다.
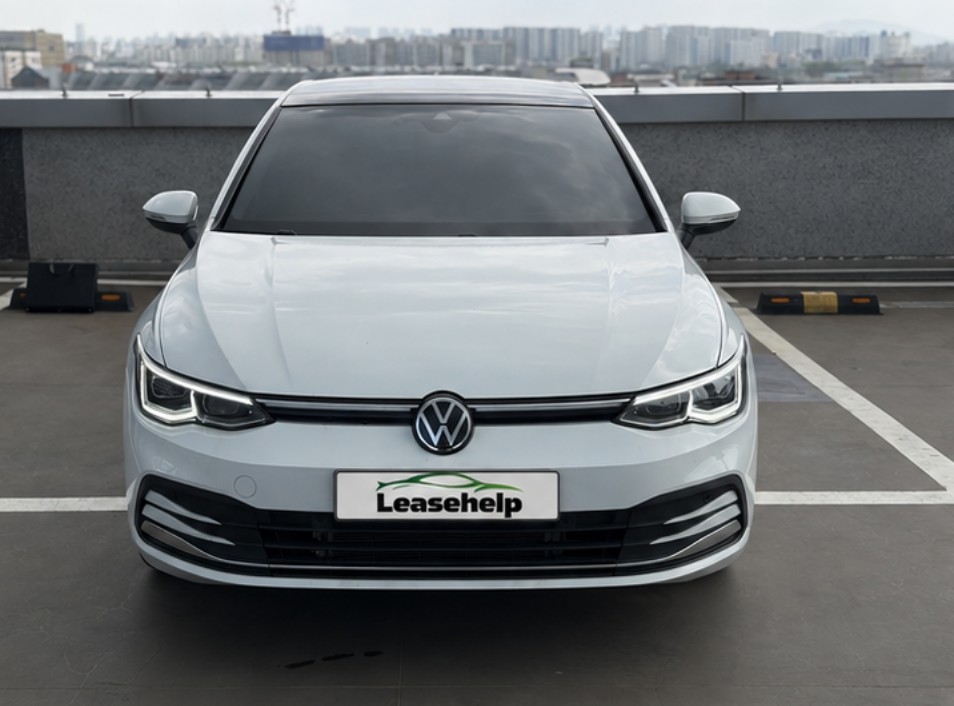
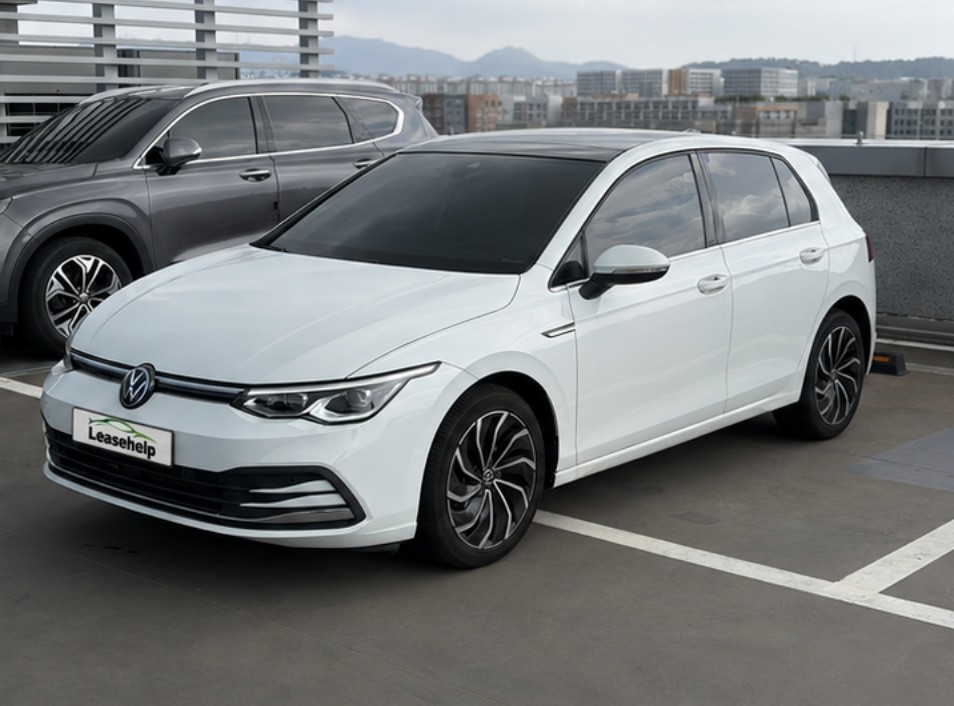
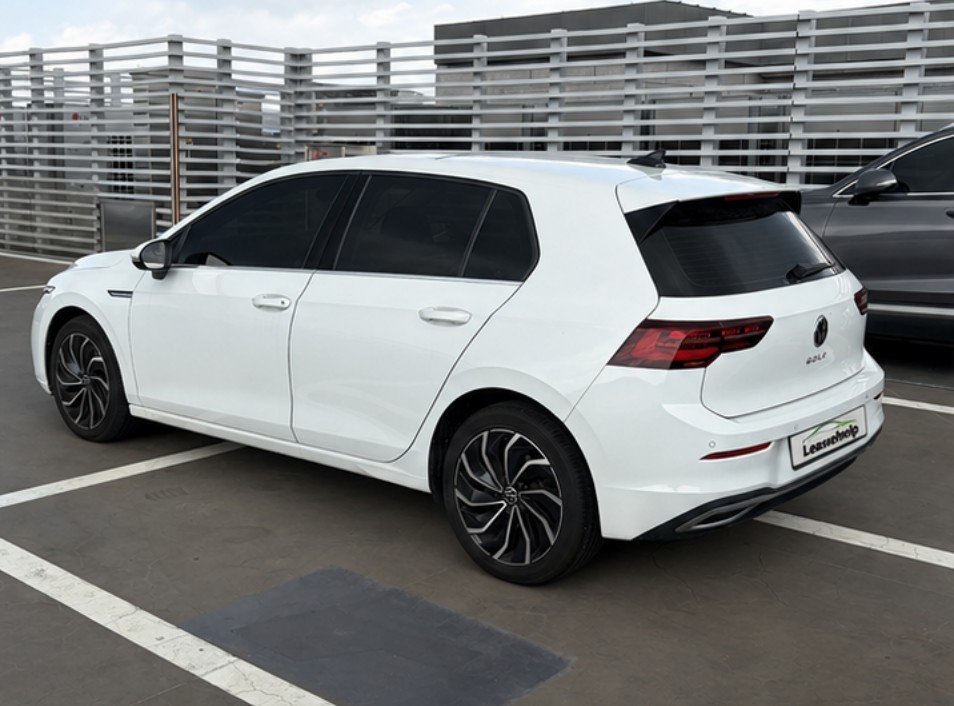
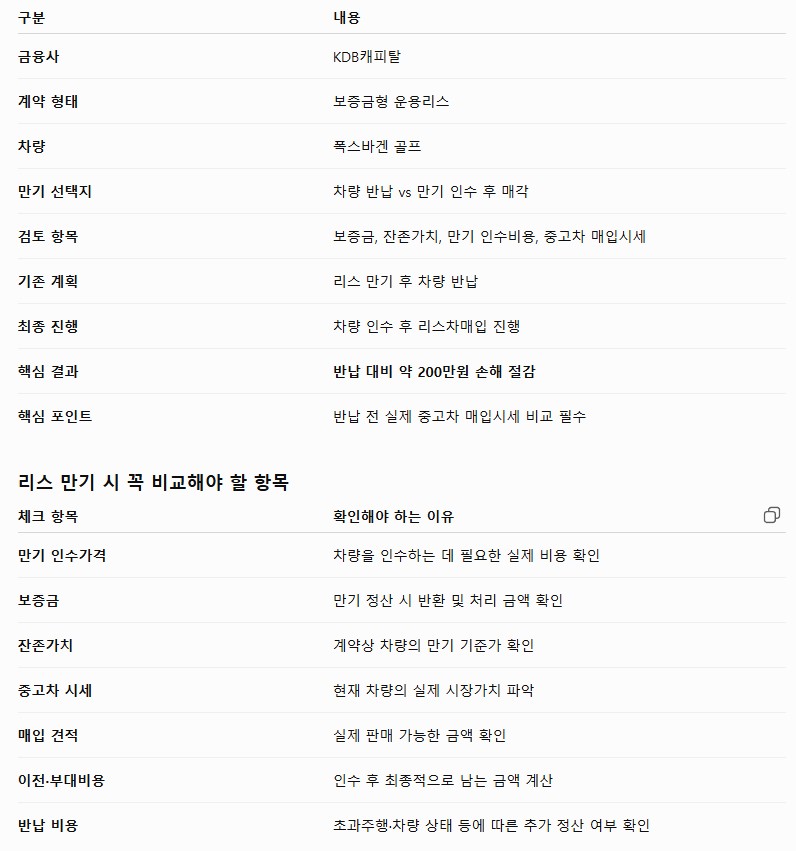
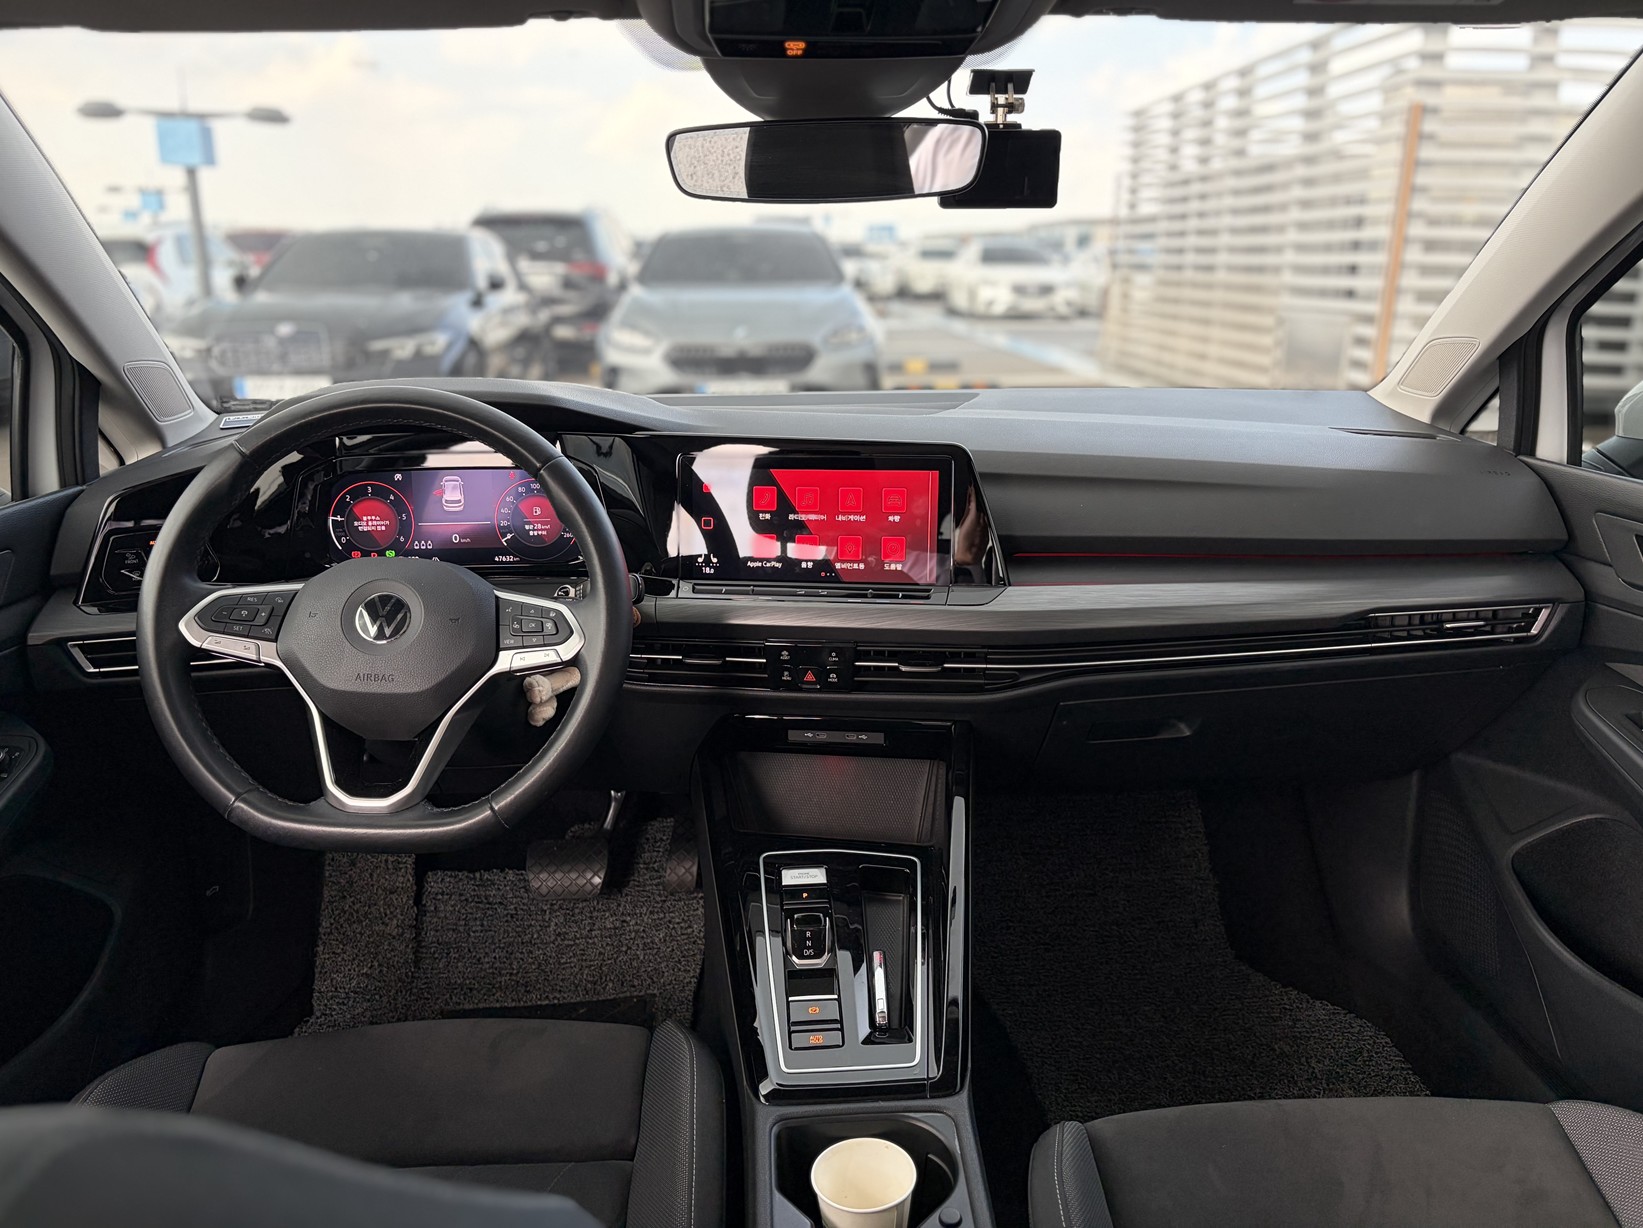
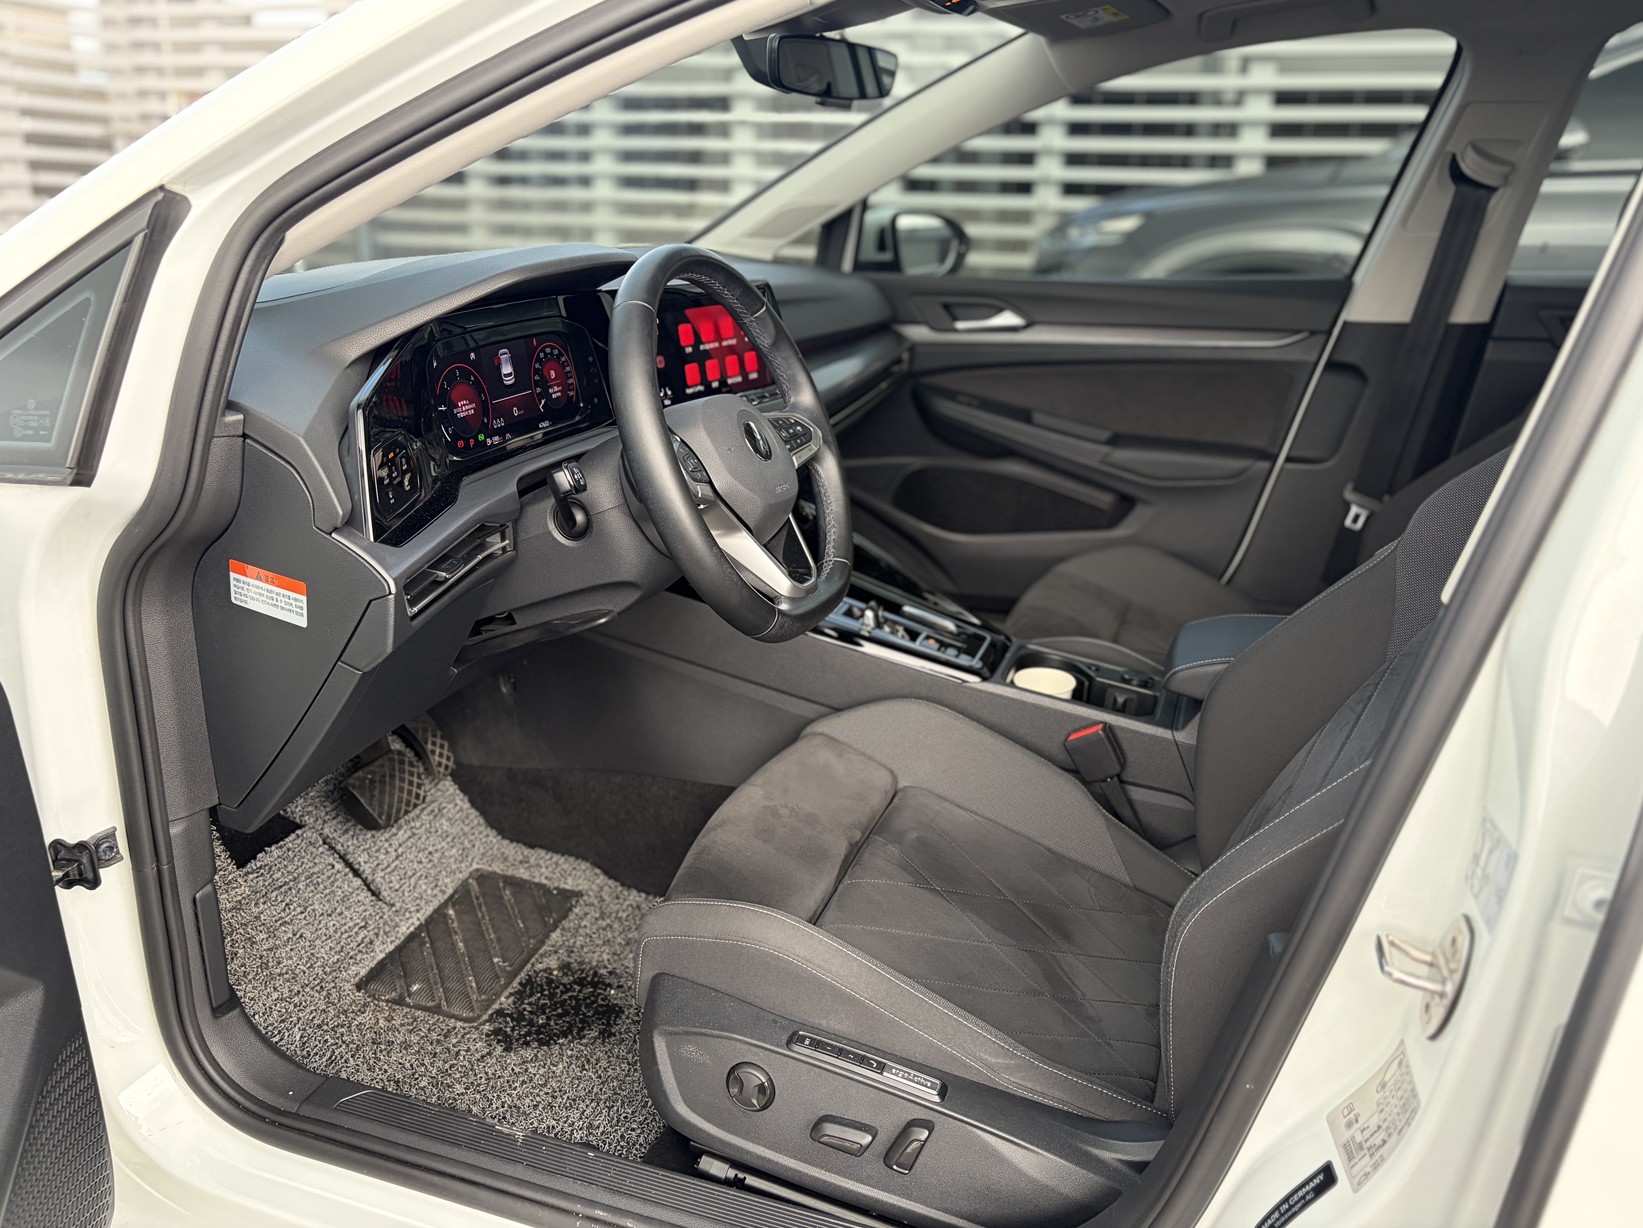
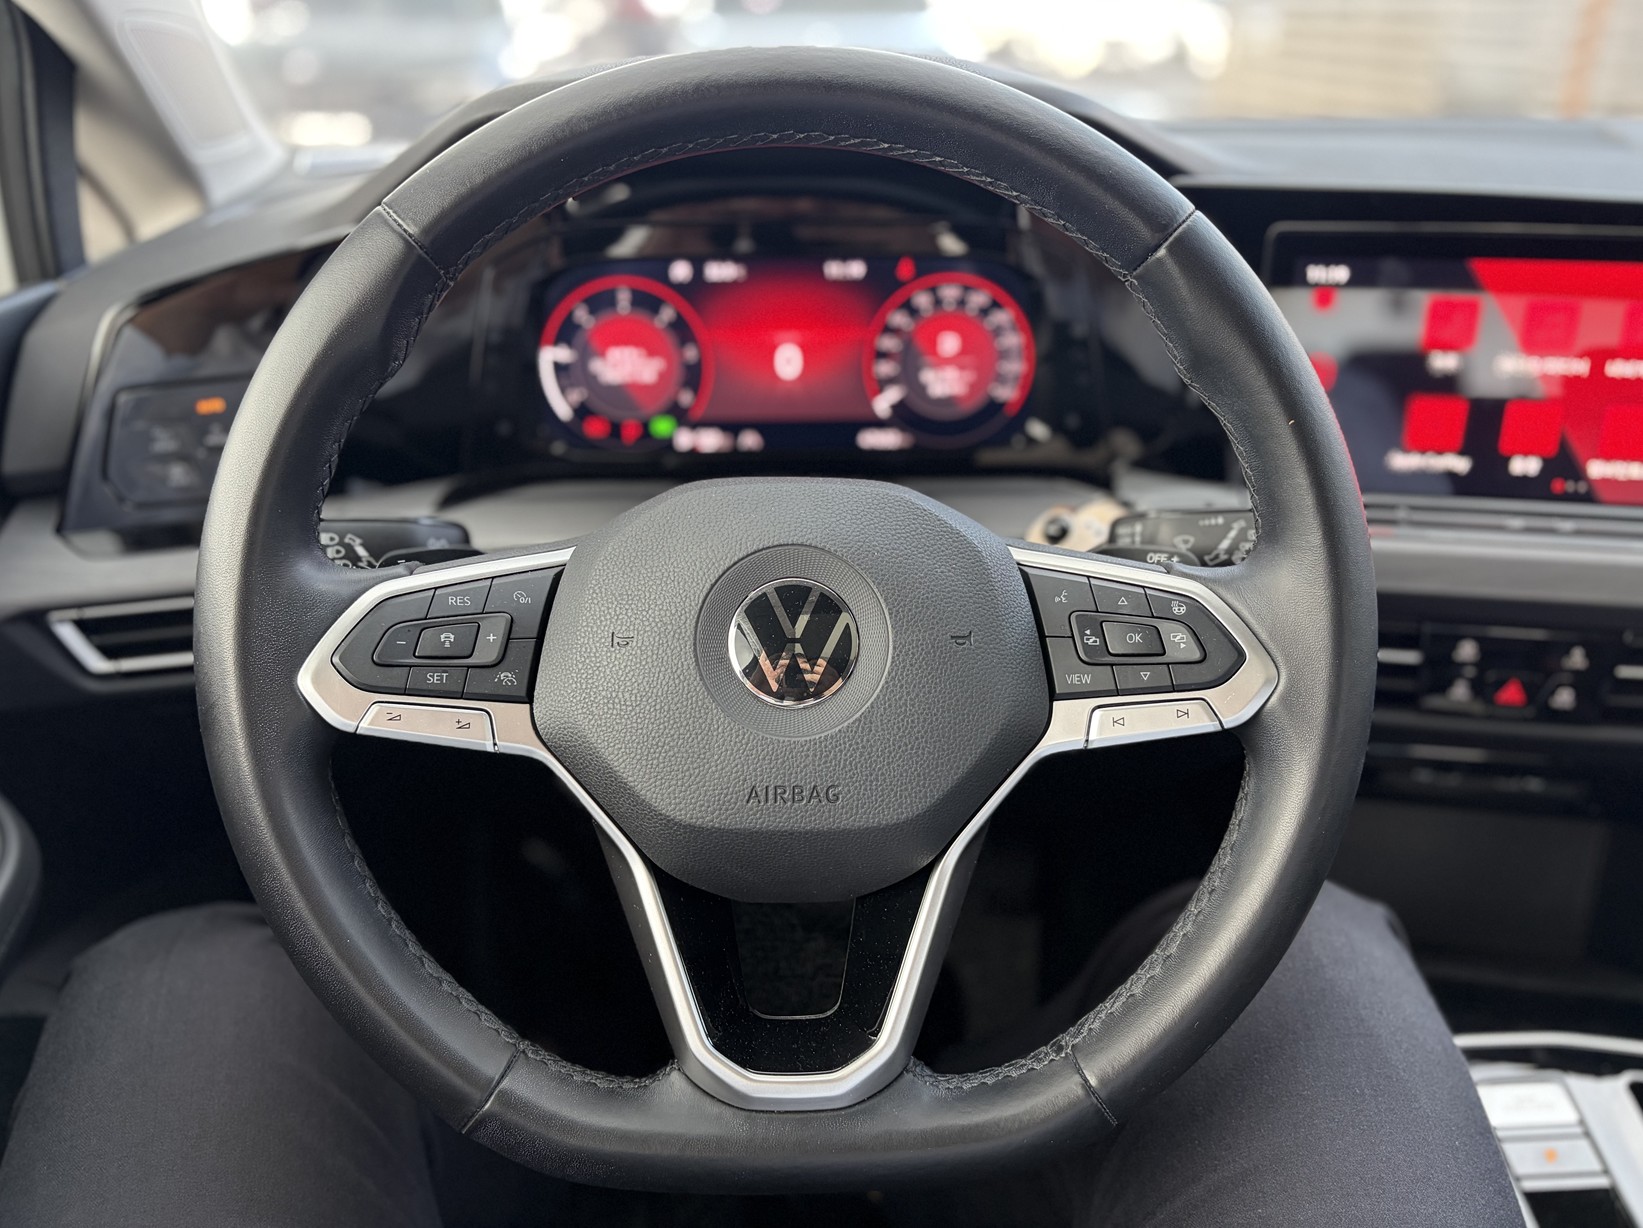
이번 사례는 KDB캐피탈 보증금형 운용리스로 이용한 폭스바겐 골프 차량으로,
만기 반납 대신 리스차매입을 진행해 약 200만원의 손해를 줄인 사례입니다.
1. KDB캐피탈 보증금형 운용리스 만기
보증금형 운용리스는 계약 당시 일정 금액을 보증금으로 납부하고 월 리스료 부담을 조정하는 방식입니다.
계약이 종료되면 조건에 따라 차량을 반납하거나 인수할 수 있으며, 반납 시에는 정산 후 보증금을 반환받게 됩니다.
하지만 여기서 반드시 확인해야 할 부분이 있습니다.
리스 만기 인수가격과 현재 중고차 시세의 차이입니다.
차량의 실제 매입 시세가 만기 인수에 필요한 비용보다 높다면 그대로 반납할 경우 차량에 남아 있는 시세 차익을 활용하지 못할 수 있습니다. 따라서 리스차량은 반납 여부를 결정하기 전에 매입 견적을 함께 비교하는 것이 좋습니다.
2. 폭스바겐 골프 리스차매입 견적 비교
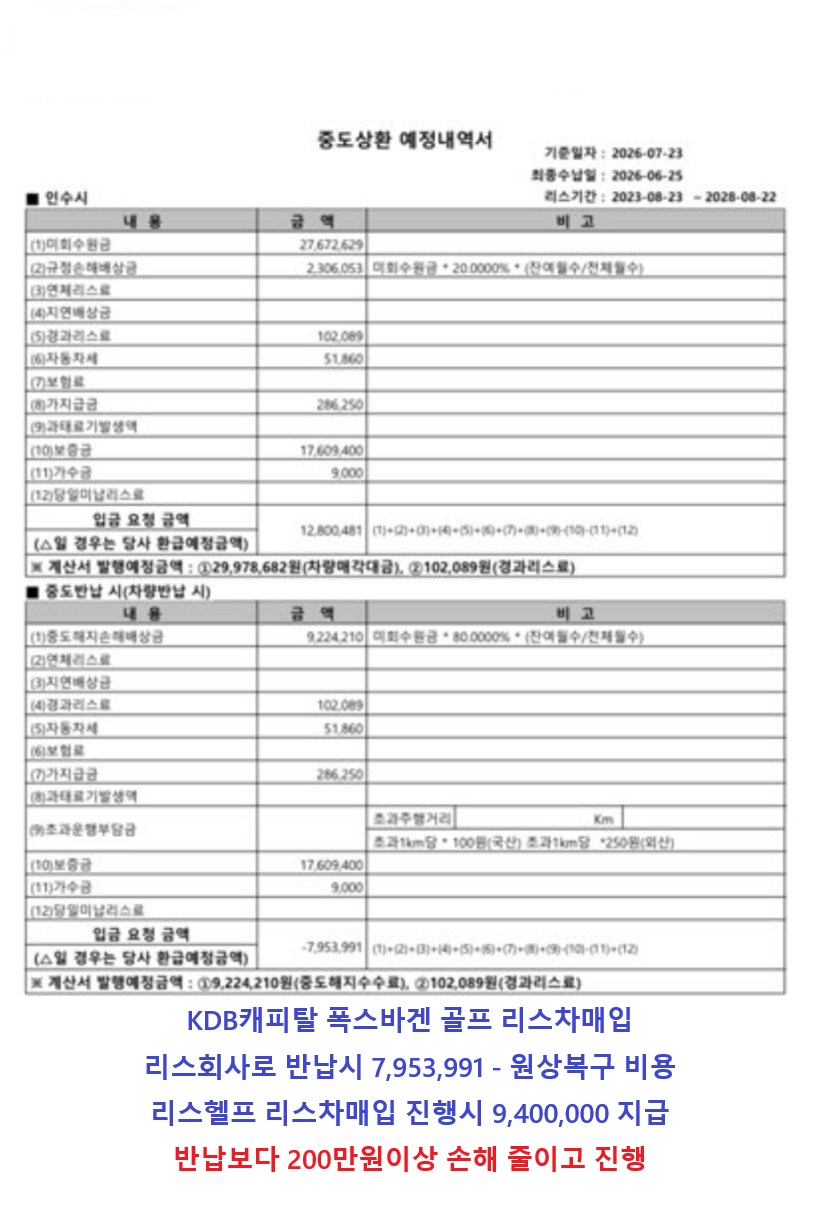
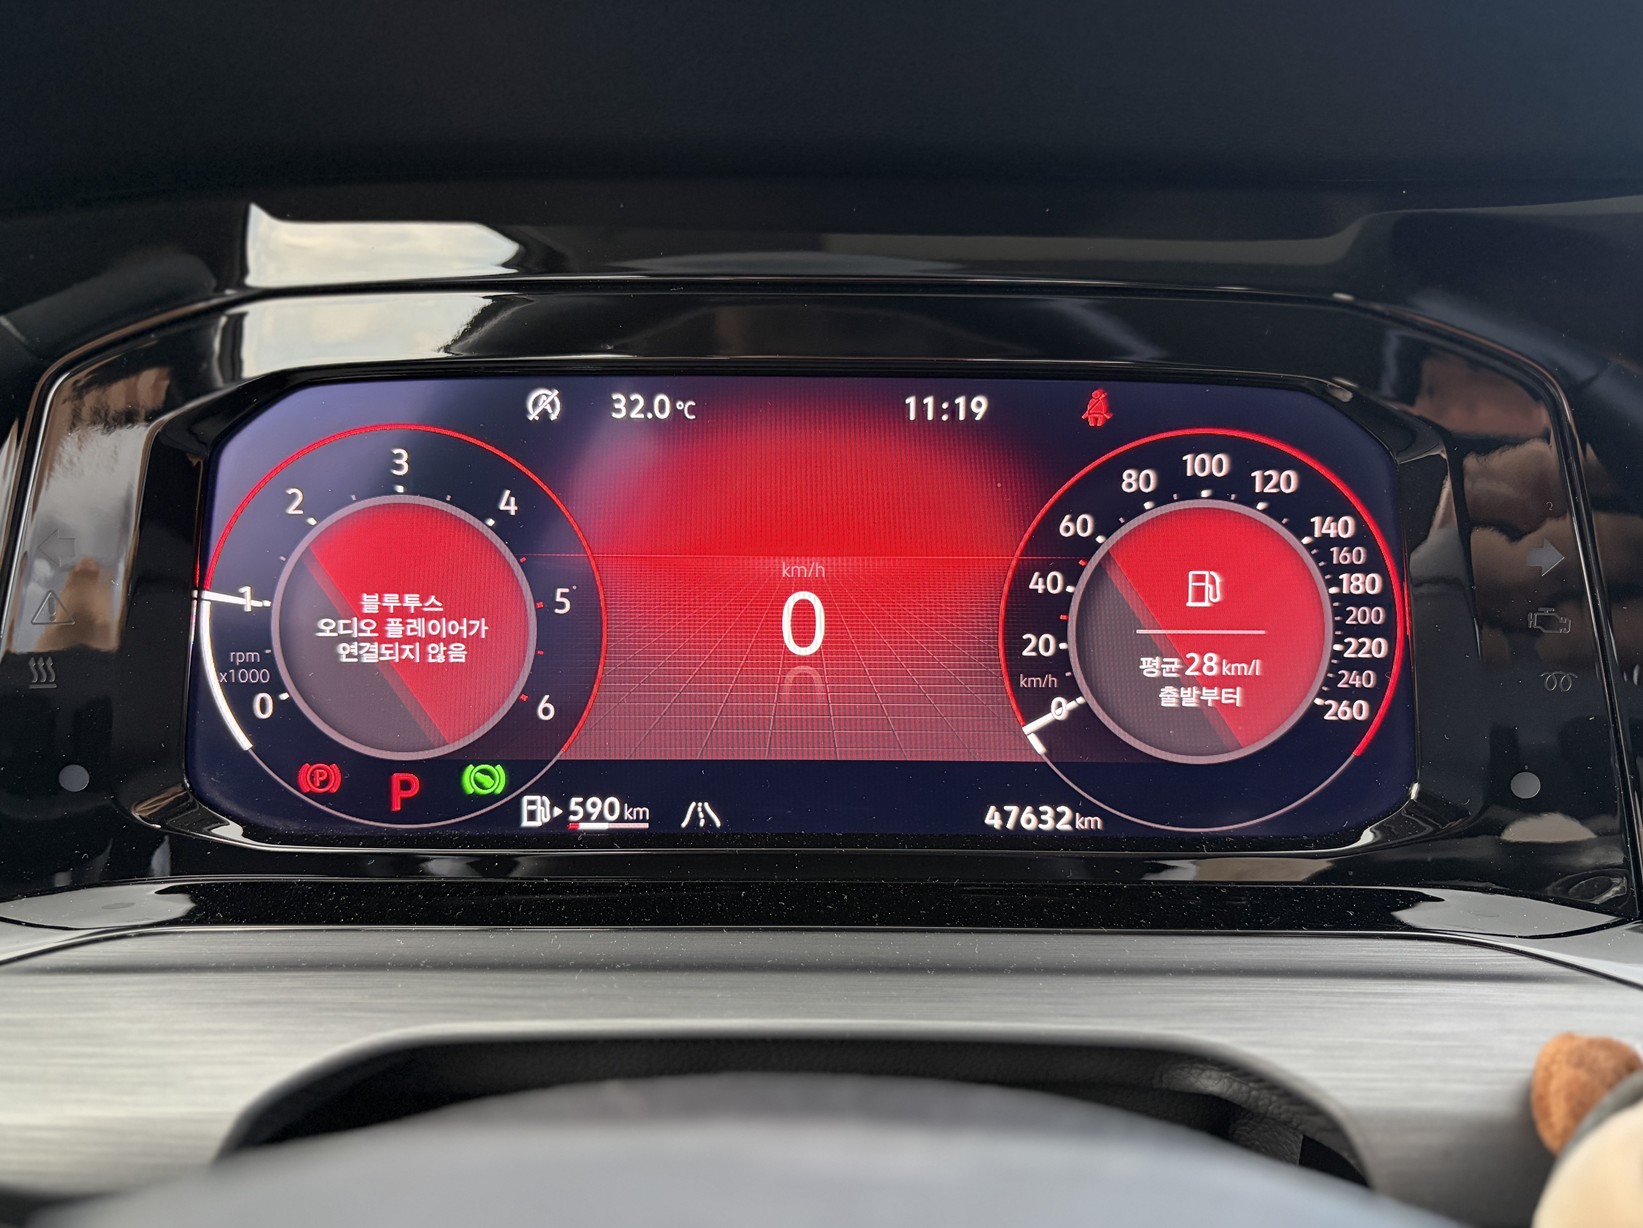
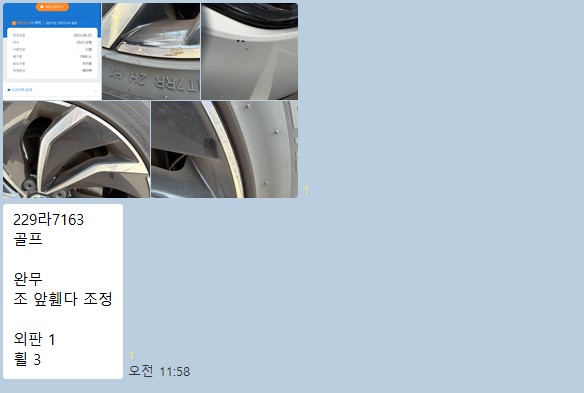
이번 폭스바겐 골프 역시 처음에는 KDB캐피탈에 정상 반납하는 방향을 검토했습니다. 하지만 차량의 연식, 주행거리, 사고 및 외판 상태, 옵션 등을 기준으로 실제 중고차 매입 시세를 확인한 결과 다른 선택지가 있었습니다.
반납보다 차량을 인수해 매각하는 방식이 약 200만원 정도 유리한 것으로 확인된 것입니다.
리스차매입은 단순히 중고차 견적만 높다고 진행할 수 있는 것은 아닙니다. 금융사의 만기 정산금액과 인수 조건, 보증금 처리 방식, 이전 관련 비용 등을 함께 계산해야 실제로 남는 금액을 정확하게 판단할 수 있습니다.
따라서 견적을 비교할 때는 단순 차량 판매가격이 아니라 최종 정산 후
실제 손익을 기준으로 판단하는 것이 핵심입니다.
3. 리스차 반납 전 매입 견적이 중요한 이유
운용리스는 차량 소유자가 금융사이기 때문에 계약자가 임의로 차량을 판매할 수 없습니다.
금융사의 인수 및 정산 절차에 맞춰 진행해야 하며 계약 조건에 따라 처리 방법에도 차이가 발생할 수 있습니다.
특히 수입차는 중고차 시세 변동폭이 큰 편이라 계약 당시 설정된 잔존가치와 만기 시점의
실제 시장가격 사이에 차이가 발생할 수 있습니다.
이번 KDB캐피탈 폭스바겐 골프처럼 시세가 인수 관련 비용보다 유리하게 형성된 차량이라면 반납만 고집할 필요가 없습니다.
반대로 중고차 시세가 낮거나 인수 과정에서 발생하는 비용이 크다면 반납이 더 유리할 수도 있습니다. 결국 차량별로 정확한 비교가 필요합니다.
4. 약 200만원의 손해를 줄인 결과
이번 사례에서는 KDB캐피탈의 만기 조건과 보증금, 차량 인수 관련 비용, 폭스바겐 골프의 실제 매입 시세를 종합적으로 비교했습니다. 그 결과 단순 반납보다 리스차매입을 활용하는 방식으로 약 200만원의 손해를 줄일 수 있었습니다.
자동차리스 만기에서 중요한 것은 무조건 인수하거나 무조건 반납하는 것이 아닙니다.
① 금융사 만기 정산금액
② 보증금 및 잔존가치
③ 현재 중고차 매입 시세
④ 인수·이전 과정에서 발생하는 비용
이 네 가지를 함께 비교해야 합니다.
KDB캐피탈뿐 아니라 다른 금융사의 운용리스 차량도 만기가 가까워졌다면 반납 신청부터 하기보다는 현재 차량의 매입가치를 먼저 확인해 보는 것이 좋습니다. 작은 시세 차이라고 생각했던 금액이 실제 정산 과정에서는 수백만원의 차이로 이어질 수 있기 때문입니다.
리스 만기에는 ‘반납할 것인가’보다 ‘반납과 매입 중 어느 쪽이 실제로 더 유리한가’를 먼저 확인하는 것이 손해를 줄이는 방법입니다.

자동차리스 만기가 가까워지면 대부분 반납과 인수 중 어떤 방법이 유리한지 고민하게 됩니다.
특히 보증금이 설정된 운용리스라면 단순히 차량을 반납하고 보증금을 돌려받는 것보다,
현재 차량의 중고차 시세와 만기 인수가격을 비교해 보는 과정이 중요합니다.
이번 사례는 KDB캐피탈 보증금형 운용리스로 이용한 폭스바겐 골프 차량으로,
만기 반납 대신 리스차매입을 진행해 약 200만원의 손해를 줄인 사례입니다.
1. KDB캐피탈 보증금형 운용리스 만기
보증금형 운용리스는 계약 당시 일정 금액을 보증금으로 납부하고 월 리스료 부담을 조정하는 방식입니다.
계약이 종료되면 조건에 따라 차량을 반납하거나 인수할 수 있으며, 반납 시에는 정산 후 보증금을 반환받게 됩니다.
하지만 여기서 반드시 확인해야 할 부분이 있습니다.
리스 만기 인수가격과 현재 중고차 시세의 차이입니다.
차량의 실제 매입 시세가 만기 인수에 필요한 비용보다 높다면 그대로 반납할 경우 차량에 남아 있는 시세 차익을 활용하지 못할 수 있습니다. 따라서 리스차량은 반납 여부를 결정하기 전에 매입 견적을 함께 비교하는 것이 좋습니다.
2. 폭스바겐 골프 리스차매입 견적 비교
이번 폭스바겐 골프 역시 처음에는 KDB캐피탈에 정상 반납하는 방향을 검토했습니다. 하지만 차량의 연식, 주행거리, 사고 및 외판 상태, 옵션 등을 기준으로 실제 중고차 매입 시세를 확인한 결과 다른 선택지가 있었습니다.
반납보다 차량을 인수해 매각하는 방식이 약 200만원 정도 유리한 것으로 확인된 것입니다.
리스차매입은 단순히 중고차 견적만 높다고 진행할 수 있는 것은 아닙니다. 금융사의 만기 정산금액과 인수 조건, 보증금 처리 방식, 이전 관련 비용 등을 함께 계산해야 실제로 남는 금액을 정확하게 판단할 수 있습니다.
따라서 견적을 비교할 때는 단순 차량 판매가격이 아니라 최종 정산 후
실제 손익을 기준으로 판단하는 것이 핵심입니다.
3. 리스차 반납 전 매입 견적이 중요한 이유
운용리스는 차량 소유자가 금융사이기 때문에 계약자가 임의로 차량을 판매할 수 없습니다.
금융사의 인수 및 정산 절차에 맞춰 진행해야 하며 계약 조건에 따라 처리 방법에도 차이가 발생할 수 있습니다.
특히 수입차는 중고차 시세 변동폭이 큰 편이라 계약 당시 설정된 잔존가치와 만기 시점의
실제 시장가격 사이에 차이가 발생할 수 있습니다.
이번 KDB캐피탈 폭스바겐 골프처럼 시세가 인수 관련 비용보다 유리하게 형성된 차량이라면 반납만 고집할 필요가 없습니다.
반대로 중고차 시세가 낮거나 인수 과정에서 발생하는 비용이 크다면 반납이 더 유리할 수도 있습니다. 결국 차량별로 정확한 비교가 필요합니다.
4. 약 200만원의 손해를 줄인 결과
이번 사례에서는 KDB캐피탈의 만기 조건과 보증금, 차량 인수 관련 비용, 폭스바겐 골프의 실제 매입 시세를 종합적으로 비교했습니다. 그 결과 단순 반납보다 리스차매입을 활용하는 방식으로 약 200만원의 손해를 줄일 수 있었습니다.
자동차리스 만기에서 중요한 것은 무조건 인수하거나 무조건 반납하는 것이 아닙니다.
① 금융사 만기 정산금액
② 보증금 및 잔존가치
③ 현재 중고차 매입 시세
④ 인수·이전 과정에서 발생하는 비용
이 네 가지를 함께 비교해야 합니다.
KDB캐피탈뿐 아니라 다른 금융사의 운용리스 차량도 만기가 가까워졌다면 반납 신청부터 하기보다는 현재 차량의 매입가치를 먼저 확인해 보는 것이 좋습니다. 작은 시세 차이라고 생각했던 금액이 실제 정산 과정에서는 수백만원의 차이로 이어질 수 있기 때문입니다.
리스 만기에는 ‘반납할 것인가’보다 ‘반납과 매입 중 어느 쪽이 실제로 더 유리한가’를 먼저 확인하는 것이 손해를 줄이는 방법입니다.